
Η έκρηξη της τεχνητής νοημοσύνης προκαλεί μια πρωτοφανή ανατροπή στην παγκόσμια αγορά μνημών. Τα έσοδα από τις πωλήσεις DRAM αυξήθηκαν κατά 369% το τρίτο τρίμηνο του 2026 σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, καθώς η ζήτηση από τα data centers και τις υποδομές τεχνητής νοημοσύνης οδηγεί τις τιμές σε ιστορικά υψηλά επίπεδα.
Σύμφωνα με τα τελευταία στοιχεία της Counterpoint Research, η Samsung διατηρεί την πρώτη θέση στην παγκόσμια αγορά με μερίδιο 38%, ενώ η SK hynix ενισχύει τη θέση της στη δεύτερη θέση, περιορίζοντας τη διαφορά από τον μεγαλύτερο ανταγωνιστή της. Η αμερικανική Micron παραμένει τρίτη, ενώ η κινεζική CXMT χάνει μέρος της δυναμικής της, με δεδομένες τις αμερικανικές κυρώσεις.
Το εντυπωσιακό είναι ότι η αύξηση των εσόδων δεν προήλθε από αντίστοιχη αύξηση των πωλήσεων σε ποσότητα μνήμης. Αντίθετα, ο βασικός παράγοντας ήταν η εκτόξευση των τιμών.
Samsung πρώτη με 38% και SK hynix στη δεύτερη θέση
Η κατάταξη των μεγαλύτερων κατασκευαστών DRAM για το τρίτο τρίμηνο του 2026 διαμορφώθηκε ως εξής:
- Samsung: 38% της παγκόσμιας αγοράς
- SK hynix: 29%
- Micron: 21%
- CXMT: 9%
Η Samsung διατηρεί την κορυφαία θέση, ωστόσο η SK hynix εμφανίζει ιδιαίτερα ισχυρή ανάπτυξη. Τα έσοδά της από DRAM αυξήθηκαν περισσότερο από 40% σε σύγκριση με το προηγούμενο τρίμηνο, επιτρέποντάς της να ανακτήσει μέρος του μεριδίου που είχε χάσει νωρίτερα μέσα στη χρονιά.
Από την άλλη πλευρά, η Micron κατέγραψε επίσης σημαντική ανάπτυξη, κυρίως χάρη στη ζήτηση για μνήμες που προορίζονται για υποδομές τεχνητής νοημοσύνης, αλλά με βραδύτερο ρυθμό σε σχέση με τους δύο νοτιοκορεατικούς ανταγωνιστές της.
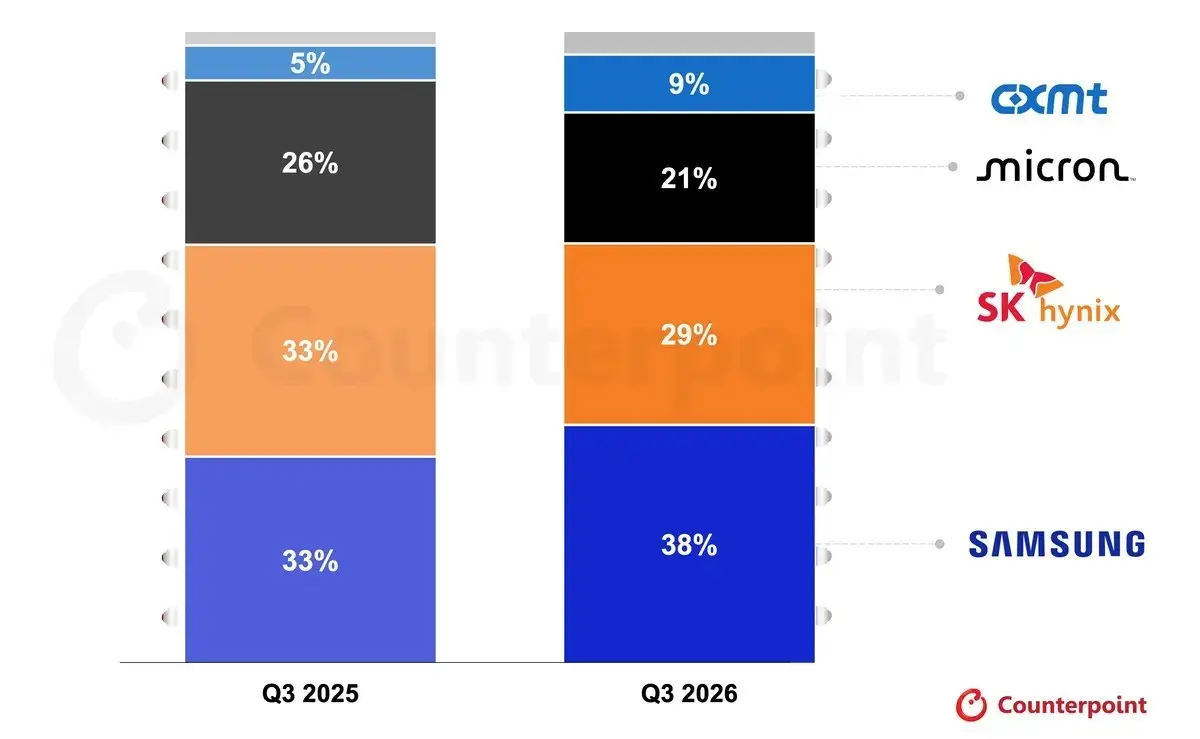
Η κινεζική CXMT υποχώρησε στο 9%, από 10% το προηγούμενο τρίμηνο. Η εταιρεία αντιμετωπίζει αυξανόμενη πίεση, καθώς οι ανταγωνιστές της προχωρούν στην παραγωγή της επόμενης γενιάς μνημών HBM4.
Η τεχνητή νοημοσύνη εκτοξεύει τις τιμές των μνημών
Η Counterpoint περιγράφει την τρέχουσα κατάσταση ως έναν νέο κύκλο υπερβολικά υψηλής ανάπτυξης της αγοράς μνημών, ο οποίος βασίζεται κυρίως στις τιμές και όχι στην αύξηση του όγκου πωλήσεων.
Είναι χαρακτηριστικό ότι οι αποστολές DRAM, υπολογισμένες σε συνολική ποσότητα δεδομένων (bits), αυξήθηκαν μόλις κατά περίπου 4% σε τριμηνιαία βάση. Παρ’ όλα αυτά, τα έσοδα εκτοξεύθηκαν, καθώς η μέση τιμή πώλησης έφτασε τα 1,9 δολάρια ανά gigabit.
Η ζήτηση από τα data centers έχει αλλάξει τις ισορροπίες. Οι εταιρείες που αναπτύσσουν υποδομές AI χρειάζονται τεράστιες ποσότητες μνήμης για να υποστηρίξουν τόσο τους επιταχυντές τεχνητής νοημοσύνης όσο και τους επεξεργαστές που διαχειρίζονται τις υπόλοιπες λειτουργίες των συστημάτων.
Αυτό δημιουργεί ανταγωνισμό για την εξασφάλιση διαθέσιμης παραγωγής, με τους μεγάλους αγοραστές να ενδιαφέρονται πλέον περισσότερο για τη διασφάλιση προμηθειών παρά για τη διαπραγμάτευση χαμηλότερων τιμών.
Οι DDR και LPDDR ακριβαίνουν ακόμη περισσότερο
Ένα από τα πιο ενδιαφέροντα ευρήματα της έρευνας είναι ότι η ανάπτυξη δεν περιορίζεται στις εξειδικευμένες μνήμες HBM που χρησιμοποιούνται στους επιταχυντές τεχνητής νοημοσύνης.
Τα έσοδα από τις συμβατικές μνήμες DDR αυξήθηκαν κατά 500% σε ετήσια βάση, ενώ εκείνα από τις LPDDR σημείωσαν άνοδο σχεδόν 400%.
Αυτό έχει ιδιαίτερη σημασία για την αγορά των υπολογιστών και των smartphones, καθώς οι συγκεκριμένες κατηγορίες μνήμης χρησιμοποιούνται ευρέως σε CPUs και φορητές συσκευές.
Παράλληλα, η έρευνα σημειώνει ότι τα έσοδα από τις μνήμες HBM σχεδόν διπλασιάστηκαν. Ωστόσο, το μερίδιό τους στα συνολικά έσοδα DRAM μειώθηκε, επειδή οι συμβατικές μνήμες DDR και LPDDR αναπτύχθηκαν ακόμη ταχύτερα.
Ένας από τους λόγους είναι η αυξανόμενη σημασία των CPU στις υποδομές AI. Σύμφωνα με την Counterpoint, η αναλογία GPU προς CPU στα συστήματα υπολογισμού τεχνητής νοημοσύνης έχει μετακινηθεί από το 4:1 στο 2:1 και πλησιάζει ακόμη περισσότερο το 1:1.
Ενδεικτικό είναι το επερχόμενο σύστημα Vera Rubin της NVIDIA, όπου η ποσότητα DRAM ανά CPU socket αναμένεται να φτάσει τα 1,5TB, σχεδόν τριπλάσια σε σχέση με την προηγούμενη γενιά.
Οι υψηλές τιμές μνήμης αναμένεται να συνεχιστούν και το 2027
Η Counterpoint εκτιμά ότι η ανοδική πορεία της αγοράς θα συνεχιστεί και την επόμενη χρονιά. Οι μακροχρόνιες συμφωνίες προμήθειας μεταξύ κατασκευαστών και μεγάλων πελατών συμβάλλουν στη διατήρηση των τιμών, ενώ η προσφορά παραμένει περιορισμένη.
Ένα ακόμη πρόβλημα είναι ότι οι μεγάλες νέες μονάδες παραγωγής ημιαγωγών δεν αναμένεται να ξεκινήσουν ουσιαστική παραγωγή πριν από το 2028. Αυτό σημαίνει ότι η αγορά δύσκολα θα αποκτήσει άμεσα την επιπλέον παραγωγική δυναμικότητα που χρειάζεται.
Παράλληλα, η επόμενη γενιά HBM4 αναμένεται να αλλάξει τις ισορροπίες μεταξύ των μεγάλων κατασκευαστών. Η SK hynix διατηρεί ισχυρή θέση χάρη στην προηγούμενη γενιά HBM3E, αλλά η Samsung φαίνεται να κερδίζει έδαφος με τις νέες μνήμες HBM4, οι οποίες φέρονται να έχουν θετική υποδοχή από τους πελάτες της.
Η Counterpoint εκτιμά ότι η Samsung έχει πιθανότητες να ανακτήσει την πρώτη θέση στην αγορά HBM μέσα στο 2027.
Με τη ματιά του Techmaniacs
Για τους καταναλωτές, η εξέλιξη αυτή δεν είναι απαραίτητα ευχάριστη. Οι αυξημένες τιμές των μνημών ήδη έχουν μεταφερθεί στο κόστος κατασκευής υπολογιστών, smartphones και άλλων ηλεκτρονικών συσκευών. Ειδικά εάν οι ελλείψεις συνεχιστούν, οι κατασκευαστές ενδέχεται να αναγκαστούν να αναθεωρήσουν τις τιμές των προϊόντων τους για άλλη μια φορά ή να περιορίσουν τις διαθέσιμες διαμορφώσεις μνήμης.
Η τεχνητή νοημοσύνη αρχίζει να κάνει την τεχνολογία μη προσβάσιμη και προσπαθεί να αντικαταστήσει τους υπολογιστές μας και τα κινητά μας, χωρίς όμως να μπορεί να κάνει τα ίδια πράγματα. Οι συσκευές μας είναι μέσο εργασίας, ψυχαγωγίας και επικοινωνίας. Αυτά τα πράγματα δεν μπορεί να τα κάνει η τεχνητή νοημοσύνη και ούτε θα μπορέσει να τα κάνει. Όσο και αν ο Sam Altman της OpenΑΙ θέλει τις μνήμες μας για τα data centers, χωρίς υπολογιστές και κινητά, πώς θα δουλεύουμε και πώς θα χρησιμοποιούμε τις υπηρεσίες του;
Την ίδια στιγμή, η φούσκα της τεχνητής νοημοσύνης έχει αρχίσει να σκάει στην Κίνα, ενώ αν OpenAI και Anthropic δεν πάρουν όσα θέλουν από το IPO, είναι πολύ πιθανό να δούμε ένα ντόμινο εταιρειών που σκάνε.
